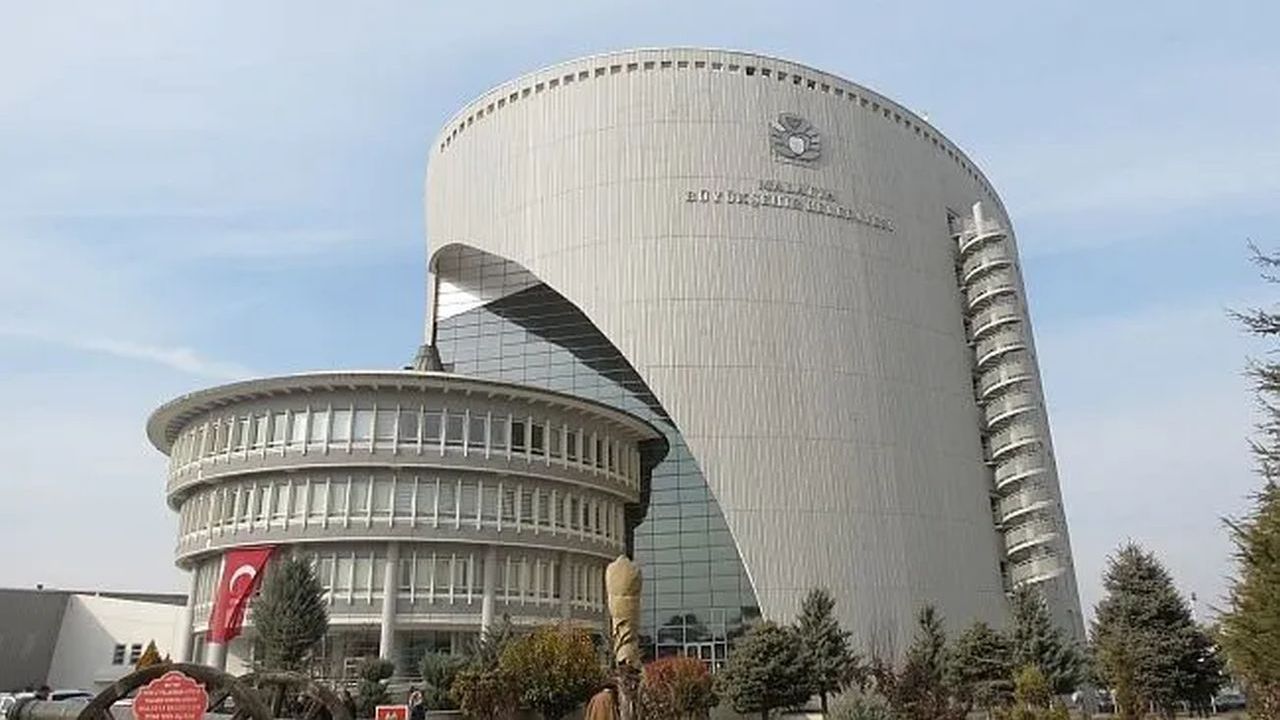
Sayıştay Başkanlığı Malatya Büyükşehir Belediyesi'ne ilişkin 2025 Düzenlilik Denetim Raporu'nu açıkladı. Ekim 2026'da yayımlanan raporda , belediyenin mali yönetimi, borçlanma işlemleri, taşınmazları, iştirakleri, ihaleleri ve idari uygulamalarına ilişkin toplam 25 bulguya yer verildi.
Denetimde, mali tabloları etkileyen 4 bulgu ile diğer mali ve idari uygulamalara ilişkin 21 bulgu tespit edildi. Sayıştay, belediyenin 2025 yılı mali tablolarının, denetim görüşünün dayanağı olan dört bulguya ilişkin hesap alanları dışında tüm önemli yönleriyle doğru ve güvenilir bilgi içerdiği kanaatine vardı.
Raporda, tespitlerin yanı sıra Malatya Büyükşehir Belediyesinin verdiği yanıtlar, başlatılan düzeltici işlemler ve devam eden çalışmalar da yer aldı.
Sayıştay raporunda yer alan, bazıları da Sami Er'in başkanlığa seçilmesinden önceki dönemlere ait konulara ilişkin bulgular ve Büyükşehir'in yanıtları şöyle:
"A. DENETİM GÖRÜŞÜNÜN DAYANAĞI BULGULAR
BULGU 1: Belediye ile MASKİ Arasındaki Karşılıklı Alacak ve Borç İlişkisine Ait Tutarların Muhasebe Kayıtlarının Uyumsuz Olması
Belediye ile MASKİ arasındaki karşılıklı alacak ve borç ilişkisine ait tutarların, her iki idarenin kayıtlarında birbirini doğrulayacak şekilde yer almadığı görülmüştür. MASKİ’nin muhasebe kayıtlarında yer alan 34.989.187,06 TL’lik alacağı Belediyenin kayıtlarında yer almamaktadır. Öte yandan Belediyenin muhasebe kayıtlarına göre MASKİ’nin toplamda 1.103.551.352,03 TL borcu olduğu görünürken, MASKİ’nin kayıtlarında bu tutar 346.461.829,56 TL’dir.
BELEDİYE YANITI: Belediye ile MASKİ arasındaki karşılıklı alacak ve borç tutarlarının her iki kurumun kayıtlarında uyumlu hale getirilmesine yönelik mutabakat çalışmalarına başlandığı ve öncelikle farklılığın kaynağının tespit edildiği ifade edilmiştir. Ayrıca, MASKİ kayıtlarında yer alıp Belediye kayıtlarında bulunmayan tutarlara ilişkin muhasebeleştirme işlemlerine 20.04.2026 tarihli ve 5135 ile 5136 yevmiye numaralı kayıtlarla başlandığı, farkın en kısa sürede giderilerek kayıtların Mahalli İdareler Bütçe ve Muhasebe Yönetmeliği hükümlerine uygun hale getirileceği belirtilmiştir.
BULGU 2: MOTAŞ’ın Borçları Nedeniyle Sosyal Güvenlik Kurumuna Devredilen Taşınmazların Mal ve Hizmet Üreten Kuruluşlara Yatırılan Sermayeler Hesabına Kaydedilmemesi
MOTAŞ’ın Sosyal Güvenlik Kurumuna (SGK) olan borçlarına karşılık Büyükşehir Belediyesi tarafından Kuruma devredilen taşınmazların, şirkete sermaye olarak aktarılmasına ilişkin muhasebe kayıtlarının yapılmadığı görülmüştür.
Yapılan incelemeler neticesinde; Büyükşehir Belediye Meclisinin 17.12.2024 tarih ve 557 sayılı Kararı’yla mülkiyeti Büyükşehir Belediyesine ait olan 7 adet taşınmazın MOTAŞ’ın SGK’ya olan borçlarının mahsubunda kullanılmak üzere ayni sermaye olarak MOTAŞ’a devredilmesine karar verildiği; ancak Büyükşehir Belediye Meclisinin 14.07.2025 tarihli ve 374 sayılı Kararı’yla, söz konusu taşınmazların MOTAŞ’a devir işlemlerinin yasal prosedürlerinin uzun bir süreç alması ve MOTAŞ’ın prim borçlarının yapılandırılması için SGK’ya müracaat süresi içinde başvuru yapılması gerektiği belirtilerek, Meclisin 17.12.2024 Malatya Büyükşehir Belediyesi 2025 Yılı Sayıştay Düzenlilik Denetim Raporu 18T.C. Sayıştay Başkanlığı tarih ve 557 sayılı Karar’ın iptaline ve 7 adet taşınmazın Büyükşehir Belediyesi tarafından MOTAŞ’ın SGK borçlarına mahsuben doğrudan SGK’ya devrine karar verildiği tespit edilmiştir. Akabinde karara istinaden söz konusu taşınmazların 114.969.000,00 TL değer biçilerek SGK’ya devredildiği görülmüştür.
BELEDİYE YANITI: Belediye cevabında; MOTAŞ’ın Sosyal Güvenlik Kurumuna olan borçlarına karşılık Büyükşehir Belediyesi tarafından devredilen taşınmazların maddi değer karşılığının, MOTAŞ tarafından 18.03.2026 tarihinde sermayeye eklenmesine karar verildiği ve söz konusu işlemin 21.04.2026 tarihinde Ticaret ve Sanayi Odasında tescil ve ilan edildiği ifade edilmiştir. Ayrıca, bu işlemlere istinaden Belediye tarafından 12.05.2026 tarihli muhasebe işlem fişleri ile gerekli muhasebe kayıtlarının yapılarak taşınmazların MOTAŞ sermayesine eklendiği belirtilmiştir. Her ne kadar Belediye tarafından söz konusu taşınmazların bedellerinin MOTAŞ’ın sermayesine ilave edilmesine yönelik gerekli işlem ve muhasebe kayıtları tesis edilmiş olsa da, anılan işlemler 2026 yılı içerisinde gerçekleştirilmiştir. Bu nedenle, taşınmaz devrine ilişkin işlemlerin gerçek mahiyeti 2025 yılı mali tablolarına yansıtılamamış; bunun sonucunda Belediyenin varlık ve öz kaynak hesaplarının olması gereken tutardan eksik gösterilmesine neden olunmuştur.
BULGU 3: Belediye Adına Tapuda Kayıtlı Taşınmazlara İlişkin Değer Tespit İşlemlerinin Tamamlanmaması
Belediye tarafından Kamu İdarelerine Ait Taşınmazların Kaydına İlişkin Yönetmelik hükümleri gereği yapılması gereken tapuda kayıtlı olan taşınmazlarına ilişkin değer tespit işlemlerinin tamamlanmadığı görülmüştür. Yapılan incelemede, 31.12.2025 tarihi itibarıyla Malatya Büyükşehir Belediyesi adına tapuda kayıtlı 5990 adet taşınmaz bulunduğu, bunlardan sadece 655 adedinin maliyet bedeli, 3 adedinin rayiç değer ile muhasebe kayıtlarına alındığı, 1975 taşınmazın vasfının mezarlık, ziyaret yeri, çeşme vb. olması sebebi ile iz bedeli üzerinden takip edildiği, değerleme işlemlerinin tamamlanmaması nedeniyle 3.357 adet taşınmazın ise emlak vergi değeri ile kayıt altında tutulduğu tespit edilmiştir. Anılan Yönetmelik'e uygun olarak değerleme çalışmalarının yapılmaması sonucunda; 2025 yılı Bilançosunda tapuda kayıtlı olan taşınmazlar gerçeğe uygun değeri (rayiç değeri) ile emlak değerleri arasındaki fark kadar 250 Arazi ve Arsalar Hesabı, 251 Yeraltı ve Yer Üstü Düzenleri Hesabı ve 252 Binalar Hesabında hataya neden olmuştur.
BULGU 4: Su ve Kanalizasyon İdaresi ve İlçe Belediyelerince Büyükşehir Belediyesine Aktarılması Gereken Çevre Temizlik Vergisi Paylarının Takibinin Yapılmaması
Malatya Su ve Kanalizasyon İdaresi Genel Müdürlüğü (MASKİ) ve ilçe belediyelerince Büyükşehir Belediyesine aktarılması gereken çevre temizlik vergisi paylarının takibinin yapılmadığı tespit edilmiştir. Yapılan incelemede, aşağıda yer alan tablodan da görüleceği üzere MASKİ’den tahsil edilmesi gereken ÇTV tutarı 43.061.226,32 TL’dir. İlçe belediyelerinden sadece Doğanşehir Belediyesinin ÇTV bedelini Büyükşehir Belediyesine aktardığı, diğer ilçe belediyelerine ilişkin olarak tahakkuk veya tahsilat yapılmadığı anlaşılmıştır.
BELEDİYE YANITI: İlçe belediyeleri tarafından su abonesi olmayan konut ve işyerlerinden tahsil edilen ÇTV tutarlarından Büyükşehir Belediyesine aktarılması gereken paylarının bildirilmesi için ilgili Belediyelere yazı yazıldığı, tahakkuk tutarları bildirildikçe gerekli muhasebe kayıtları yapıldığı; son olarak 30.04.2026 tarih ve 365712 sayılı yazıyla ilgili tüm belediyelere tekraren tahakkuk edilen ÇTV'lerin bildirilmesi için yazı yazıldığı ve buna müteakip tahakkuk ve tahsilat işlemleri yürütüleceği belirtilmiştir.
B. DİĞER BULGULAR
BULGU 1: Belediyeler İçin Mevzuatında Öngörülen Borçlanma Limitinin Aşılması
Yapılan incelemelerde, Belediye tarafından 2023, 2024 ve 2025 yıllarında borçlanma limitinin aşıldığı görülmüştür. Malatya Büyükşehir Belediyesinin, 2024 yılı sonu itibarıyla kesinleşen bütçe geliri 6.183.342.106,17 TL olup, %43,93’lük yeniden değerleme oranı ve bir buçuk katı uygulandığında borçlanma limiti 13.349.526.440,12 TL olmaktadır. Ancak Belediyenin 2025 yıl sonu itibarıyla toplam borç stoku 16.305.032.093,13 TL’dir ve böylelikle Belediye tarafından borçlanma limiti 2.955.505.653,01 TL aşılmıştır.
BELEDİYE YANITI: 2025 yılı itibarıyla 16.305.032.093,13 TL tutarındaki toplam borç stokunun %87,17’lik kısmının kamu bankalarına olan kredi borçlarından oluştuğu, söz konusu kredilerin 2023 yılının son çeyreğinde kullanıldığı ve mevcut gelirlerle kredi taksit ödemelerinin karşılanamadığı ifade edilmiştir. Ayrıca, borç stokunun azaltılmasına yönelik gider kontrolü, tasarruf uygulamaları, gelir artırıcı tedbirler ve finansman çalışmalarının sürdürüldüğü, bu kapsamda borç stok limitinin yasal sınırlar altına düşürülerek Genelge hükümlerine uygun hareket edileceği belirtilmiştir.
BULGU 2: Bankalara Olan Borçların Zamanında Ödenememesi Nedeniyle Ek Finansman Yüküne Katlanılması
Belediye tarafından bankalardan kullanılan kredilere ilişkin taksit ödemelerinin vadelerinde yapılmadığı, bu nedenle söz konusu borçların yapılandırmalara konu edildiği ve Belediyenin bütçesine ek anapara ve faiz yükü getirildiği görülmüştür. Yapılan incelemede, Belediye tarafından bankalardan kullanılan toplam anapara tutarı 3.062.530.500,00 TL, kredilerin kullanma anındaki toplam faiz tutarı 8.199.350.486,96 TL olan 30 adet krediye ilişkin taksit ödemelerinin vadelerinde gerçekleştirilmediği, bu borçların çeşitli tarihlerde yapılandırmalara konu edildiği, söz konusu yapılandırmalar sonucunda 31.12.2025 tarihi itibarıyla bu kredilerin toplam anapara borcunun 6.291.711.982,44 TL, faiz borcunun ise 7.921.636.734,84 TL olduğu tespit edilmiştir. Bu kapsamda; başlangıçta toplam anapara ve Malatya Büyükşehir Belediyesi 2025 Yılı Sayıştay Düzenlilik Denetim Raporu 26T.C. Sayıştay Başkanlığı Malatya Büyükşehir Belediyesi 2025 Yılı Sayıştay Düzenlilik Denetim Raporu 27 faiz yükü 11.261.880.986,96 TL olan kredilerin 31.12.2025 tarihi itibarıyla toplam anapara ve faiz yükü 14.213.248.717,28 TL olmuş ve Belediye toplamda 2.951.467.730,32 TL ek mali yükümlülük altına girmiştir. Ayrıca kullanılan bu kredilerin büyük bir kısmının Belediyenin cari giderlerinde kullanıldığı görülmüştür.
BELEDİYE YANITI: Banka kredilerinin mahalli idareler seçimlerinden kısa süre önce 2023 yılının son çeyreğinde kullanıldığı, kredi taksit ödemelerinin ise Belediyenin mevcut gelirleri ve nakit akışı ile karşılanamadığı ifade edilmiştir. Bu nedenle, diğer kamu hizmetlerinin aksatılmaması amacıyla banka kredi borçlarının ertelendiği ve bunun Belediyeye ek anapara ve faiz yükü getirdiği, ayrıca banka kredi borçlarının vadelerinde ödenebilmesini teminen bankalar nezdinde girişimlerde bulunulduğu ve iç kaynaklardan nakit oluşturulmasına yönelik yoğun finansman çalışmalarının sürdürüldüğü ifade edilmiştir.
BULGU 3: Belediye Mülkiyetindeki veya Tasarrufundaki Taşınmazların İşletme Haklarının İhale Yapılmaksızın Belediye Şirketlerine Verilmesi
Belediyenin mülkiyeti veya tasarrufu altında bulunan ve 5216 sayılı Büyükşehir Belediyesi Kanunu'nun 26'ncı maddesinde sayma suretiyle belirlenen yerlerden olmayan taşınmazların işletme haklarının, ihale yapılmaksızın Büyükşehir Belediye Meclisi kararıyla Belediye şirketlerine devredildiği görülmüştür.
BELEDİYE YANITI: 5216 sayılı Kanun’un 26’ncı maddesi kapsamında Belediye Meclisi kararıyla işletme hakkı Belediye şirketlerine devredilen taşınmazlara ilişkin mevcut sözleşmelerin devam ettiği, bundan sonraki süreçte ise gerekli hassasiyetin gösterilerek belirtilen eksikliklerin giderileceği ifade edilmiştir.
BULGU 4: Dünya Kayısı Ticaret Merkezi’ndeki İş Yerlerinin Bir Kısmının Atıl Durumda Olması Bir Kısmında İse Fuzuli Şagiller Tarafından Kullanılması
Belediye tarafından kredi kullanmak suretiyle Dünya Kayısı Ticaret Merkezi’nden satın alınan 91 adet iş yerinin 60 adedinin fuzuli şagiller tarafından kullanıldığı, 31 adedinin ise satın alma tarihinden itibaren atıl durumda bırakıldığı görülmüştür. Yapılan incelemede; Belediye tarafından 2023 yılında toplamda KDV dahil 605.658.000,00 TL’ye kredi kullanılarak satın alınan ve Dünya Kayısı Ticaret Merkezi’nde bulunan 91 adet iş yerinin, 60 adedinin herhangi bir ihale yapılmaksızın ve yasal bir sözleşmeye dayanılmaksızın fuzuli şagiller tarafından kullanıldığı, 31 adedinin ise satın alma tarihinden itibaren atıl bırakıldığı tespit edilmiştir.
BELEDİYE YANITI: Dünya Kayısı Ticaret Merkezi’nde fuzuli şagiller tarafından işgal edilen 60 adet taşınmaz için ecrimisil işlemlerinin başlatıldığı, yerinde tespitlerin yapılarak 2026 yılı Ocak ayına kadar olan dönem için bir yıllık ecrimisil bedellerinin tahakkuk ettirildiği ve işgal edilen alanların tahliyesinin sağlanması amacıyla fuzuli şagillere gerekli tebligatların yapıldığı ifade edilmiştir.
BULGU 5: Taşınmazların Cins Tashihlerinin Yapılmaması
Belediyenin tapuda kayıtlı taşınmazlarından bir kısmının cins tashihinin yapılmadığı görülmüştür. Yapılan incelemeler sonucunda, Belediyenin tapuda kayıtlı taşınmazlarından, mevcut kullanım şekilleri ile tapuda yer alan bilgileri farklı olan 44 taşınmaz bulunduğu görülmüştür. Önceki yıl Sayıştay Raporlarında da bulgu konusu yapılmış olan husus hakkındaki Belediye cevabında; taşınmazlardan cins tashihi yapılmayanların cins tashihi değişiklik işlemlerinin başlatıldığı ve sürecin devam ettiği belirtilmiştir.
BULGU 6: Ticari Plakalarının Kullanım Haklarının İhale Yapılmadan ve Süresiz Olarak Verilmesi
Büyükşehir belediyesi sınırları içerisinde faaliyet gösteren taksi (T), minibüs (M), öğrenci ve personel servisi (S), ilçeler arası toplu taşıma (J), özel halk otobüsü (H) plakalarının ihalesiz ve süresiz olarak kullandırıldığı görülmüştür. Yapılan incelemede; Malatya il sınırlarında 1.698 adet öğrenci ve personel servisi (S plaka), 919 adet ticari taksi (T plaka), 586 adet ilçeler arası toplu taşıma (J plaka), 236 adet minibüs (M plaka) ile 99 adet özel halk otobüsü (H plaka) olmak üzere toplam 3.538 adet plakanın İl Trafik Komisyonu Başkanlığı veya valilikçe alınan tahdit kararları ile ihalesiz ve süresiz verildiği görülmüştür.
BELEDİYE YANITI: UKOME ve Meclis Kararları doğrultusunda yapılacak tüm ticari plaka tahsislerinin bundan böyle 2886 sayılı Kanun kapsamında ihale edilerek en fazla 10 yıl süre sınırı ile tahsis edilmesinin kararlaştırıldığı, yapılacak tüm yeni plaka tahsis iş ve işlemlerinde, hazırlanan Sayıştay raporu dikkate alınarak hareket edileceği belirtilmiştir. Ayrıca ilde faaliyet gösteren aktif ticari plakaların 2886 sayılı Kanun kapsamında yeniden ihale edilebilmesi amacıyla gerekli çalışmalar yürütüldüğü ve yürütülen bu çalışmalarda detaylı analizler yapıldığı bu doğrultuda, sınırlı kamu kaynaklarını etkin ve verimli kullanarak, doğabilecek olası tüm kamu zararlarını önleyecek ve toplu taşıma sisteminin sürekliliğini sağlayacak bir usul ile ihalelerin yapılmasının hedeflendiği bilgisi verilmiştir. Bu doğrultuda yıl içerisinde, ihalesiz ve süresiz olarak herhangi bir plaka tahsisi gerçekleşmediği, 2886 sayılı Devlet İhale Kanunu kapsamındaki ihaleler ile ticari plaka dönüşümlerinin devam etmekte olduğu, ilçe içi çalışmak üzere 02.05.2025 tarihi itibariyle 11 adet ticari aracın dönüşümünün tamamlandığı ifade edilmiştir. İl geneli yapılacak tüm ticari plaka tahsis talepleri 2886 sayılı Devlet İhale Kanunu kapsamında değerlendirileceği ve bu doğrultuda yapılacak ihaleler ile süreli tahsislerin planlanacağı belirtilmiştir. Özetle önceki yıl Sayıştay Raporlarında da bulgu konusu yapılmış olan husus hakkında çalışmaların devam ettiği anlaşılmıştır.
BULGU 7: İşyeri Açma ve Çalışma Ruhsatı Olmadan Faaliyet Gösteren AVM Bulunması
Belediyenin yetki ve görev sınırları içinde işyeri açma ve çalışma ruhsatı olmaksızın faaliyette bulunan bir alışveriş merkezi (AVM) olduğu tespit edilmiştir.
BELEDİYE YANITI: İşyeri açma ve çalışma ruhsatı bulunmayan alışveriş merkezine ilişkin gerekli ruhsatlandırma işlemlerinin ilgili mevzuat çerçevesinde yürütüleceği ifade edilmiştir.
BULGU 8: Sabit ve Mobil Haberleşme Altyapısı ve Şebekelerinden Alınması Gereken Geçiş Hakkı Bedelinin Takip ve Tahsilatının Yapılmaması
Belediyenin yetki ve sorumluluk alanı içinde kalan sabit ve mobil haberleşme altyapısı veya şebekelerinde kullanılan her türlü kablo ve benzeri gerece ilişkin geçiş hakkı ücretlerinin takip ve tahsil edilmediği görülmüştür.
BELEDİYE YANITI: Sabit ve Mobil Haberleşme Altyapısı veya Şebekelerinde Kullanılan Her Türlü Kablo ve Benzeri Gerecin Taşınmazlardan Geçirilmesine İlişkin Yönetmelik hükümleriyle belirlenen tavan ücretler dikkate alınarak gerçekleştirileceği ifade edilmiştir.
BULGU 9: MOTAŞ’a Herhangi Bir Kritere Dayanmaksızın Gelir Desteği Verilmesi
Toplu taşıma hizmeti yürüten Belediye şirketi olan MOTAŞ’a, mevzuatta öngörülen kriterler esas alınmaksızın Belediye tarafından gelir desteği ödemesinde bulunulduğu görülmüştür. Belediye tarafından toplu taşıma hizmetlerini yürüten MOTAŞ’a gelir desteği ödemesi yapılırken, mevzuatta belirtilen nüfus, hattın uzunluğu ve hattı kullanan sayısı kriterleri esas alınarak hangi hatlarda, kimlere ve hangi hesaplama yöntemiyle ne tutarda ödeme yapılacağına ilişkin herhangi bir değerlendirme ve belirlemenin yapılmadığı ve 2025 yılında bu şekilde yapılan gelir desteği ödemesinin toplamda 835.000.000,00 TL olduğu tespit edilmiştir. Başka bir ifadeyle, söz konusu gelir desteği ödemesinin ücretsiz veya indirimli yolcu sayısı ile bağlantılı nesnel ve ölçülebilir bir temele dayandırılmadığı, bu suretle MOTAŞ’ın faaliyet zararını dolaylı olarak sübvanse etmeye yönelik bir uygulama niteliği taşıdığı anlaşılmıştır.
BELEDİYE YANITI: MOTAŞ’a yapılan gelir desteği ödemelerinin, 5216 sayılı Büyükşehir Belediyesi Kanunu’nun 7’nci maddesi ile 7349 sayılı Kanun kapsamında alınan Meclis ve Encümen kararlarına dayanılarak gerçekleştirildiği ifade edilmiştir. Söz konusu desteğin, şehir içi toplu ulaşım hizmetlerinin kesintisiz şekilde sürdürülebilmesi, deprem sonrasında ortaya çıkan ilave ulaşım ihtiyaçlarının karşılanması, yeni yaşam alanlarına toplu taşıma hizmeti götürülmesi ve ücretsiz veya indirimli yolcu taşımacılığının devam ettirilmesi amacıyla sağlandığı belirtilmiştir. Ayrıca, toplu taşıma hizmetlerinin sürdürülebilirliğinin temini ve ileride oluşabilecek kamu zararlarının önlenmesi amacıyla gelir desteği uygulamasının yeniden değerlendirilmesine yönelik çalışma başlatıldığı; bu kapsamda yapılacak ödemelerin mevzuatta öngörülen nüfus, hat uzunluğu ve hattı kullanan yolcu sayısı kriterleri esas alınarak hangi hatlar için, kimlere ve ne tutarda yapılacağının yeniden Malatya Büyükşehir Belediyesi 2025 Yılı Sayıştay Düzenlilik Denetim Raporu 39 belirlenmesi amacıyla konunun Büyükşehir Belediye Meclisi gündemine alınmasının planlandığı ifade edilmiştir.
BULGU 10: Hafriyat Dökümlerinin Kontrol ve Denetiminde Eksiklikler Bulunması
Malatya sınırları içinde gerçekleştirilen hafriyat toprağı, inşaat ve yıkıntı atıklarının toplanması, taşınması ve bertarafı süreçlerinde gerekli kontrol ve denetim mekanizmalarının etkin biçimde işletilmediği; mevzuata aykırı döküm yapan üretici, taşıyıcı ve depolayanlar hakkında ise öngörülen idari yaptırımların uygulanmadığı tespit edilmiştir. Yapılan incelemelerde; Malatya sınırları içerisinde bazı ilçe belediyelerinin görevi olmamasına rağmen ilgililere hafriyat döküm sahası gösterildiği, yer yer kaynağı belli olmayan hafriyat atıklarının bulunduğu ve kaçak hafriyat dökümlerine ilişkin yaptırımların yetersiz olduğu tespit edilmiştir.
BELEDİYE YANITI: Hafriyat toprağı, inşaat ve yıkıntı atıklarına ilişkin kaçak dökümlerin önlenmesi ve hafriyat döküm sahalarının yetkisiz kullanımının engellenmesi amacıyla ilçe belediyelerine resmi yazılar gönderildiği ifade edilmiştir. Ayrıca, kaçak dökümlerin tespiti amacıyla 12 noktada kamera sistemi kurulduğu ve uyarı levhalarının yerleştirildiği, denetim faaliyetlerinin sürdürüldüğü ve altyapı kurumlarınca gerçekleştirilen kazı ve yapım faaliyetlerinin takibi amacıyla ilgili ihalelerin Belediyeye bildirilmesine yönelik yazışmalar yapıldığı belirtilmiştir.
BULGU 11: Belediyenin Sorumluluğundaki Alanlardan Elde Edilen Kazı Gelirlerinin Altyapı Yatırım Hesabında Toplanmaması
Belediyenin sorumluluğuna bırakılan cadde, bulvar, meydan ve sokaklarda gerçekleştirilen altyapı kazı çalışmalarından elde edilen bedellerin Büyükşehir Belediyesi bünyesinde açılacak altyapı yatırım hesabında toplanmadığı ve söz konusu gelirlerin amacı dışında kullanıldığı tespit edilmiştir. Yapılan incelemede, Belediyenin sorumluluğuna bırakılan cadde, bulvar, meydan ve sokaklarda 2025 yılında gerçekleştirilen altyapı kazı çalışmalarına ilişkin olarak AYKOME Şube Müdürlüğünce 500.992.718,11 TL tahakkuk yapıldığı, tahakkuk eden bu tutara bağlı olarak tahsil edilen bedellerin altyapı yatırım hesabına aktarılmadan amacı dışında kullanıldığı tespit edilmiştir.
BELEDİYE YANITI: Belediyenin sorumluluğundaki alanlarda gerçekleştirilen altyapı kazılarından tahsil edilen bedellerin izlenmesi amacıyla banka nezdinde altyapı yatırım hesabı açıldığı ifade edilmiştir. Ayrıca, bundan sonraki süreçte altyapı kazı çalışmalarından elde edilecek gelirlerin söz konusu hesapta takip edilmesinin sağlanacağı belirtilmiştir.
BULGU 12: Malatya Büyükşehir Belediyesi AYKOME Çalışma Yönetmeliği’nin Güncel Mevzuat ve Fiili Uygulamalarla Uyumsuz Olması
Belediye bünyesindeki altyapı kazı izinleri, ruhsatlandırma, bedel tahakkuku, müeyyide uygulamaları ve kurumlar arası koordinasyon süreçlerini düzenlemek amacıyla yürürlüğe konulan Malatya Büyükşehir Belediyesi AYKOME Çalışma Yönetmeliği’nin, güncel uygulamalar, teknolojik gelişmeler ve yürürlüğe giren mevzuat hükümleri karşısında yeterli ve işlevsel bir çerçeve sunmadığı; Yönetmelik hükümleri ile fiili uygulamalar arasında önemli uyumsuzluklar bulunduğu görülmüştür.
BELEDİYE YANITI: Malatya Büyükşehir Belediyesi AYKOME Çalışma Yönetmeliği hükümleri ile fiili uygulamalar arasındaki uyumsuzlukların giderilmesi amacıyla, Yönetmelik hükümlerinin en kısa sürede güncelleneceği ifade edilmiştir.
BULGU 13: Katı Atık Depolama ve Transfer İşlemlerinin Düzenlemelere Uygun Yürütülmemesi
Malatya il sınırları içerisinde katı atık aktarma istasyonu sayısının yetersiz olması nedeniyle bazı ilçe belediyelerince vahşi depolama yapıldığı görülmüştür. Yapılan incelemeler neticesinde; Yeşilyurt, Battalgazi ve Kale ilçelerinden doğrudan Orduzu Entegre Çevre Tesisi’ne katı atıkların nakledildiği, Malatya sınırları içerisinde 4 adet katı atık aktarma istasyonu olduğu ve Akçadağ, Hekimhan, Doğanşehir ve Pütürge-Doğanyol (ortak) ilçelerinin katı atıklarının bu aktarma istasyonlarına taşındığı, Arapgir, Arguvan, Kuluncak, Darende ve Yazıhan ilçelerinin ise aktarma istasyonu olmaması nedeniyle katı atıklarının vahşi depolama yapıldığı tespit edilmiştir. Ayrıca; 2025 yılına ait Malatya Büyükşehir Belediye Entegre Atık Yönetim Planı’nda, Malatya il sınırları içerisinde atıkların şehir dışına taşınması için yeterli sayıda aktarma istasyonu bulunmadığının, transfer istasyonlarının, atıkların yerel alanlardan daha uzak bölgelere taşınmasını ve geri dönüşüm tesislerine yönlendirilmesini kolaylaştıran kritik Malatya Büyükşehir Belediyesi 2025 Yılı Sayıştay Düzenlilik Denetim Raporu altyapılar olduğunun, bu eksikliğin, atıkların daha verimli ve düzenli bir şekilde taşınmasını engelleyebildiğinin ve taşıma maliyetlerini artırabildiğinin vurgulandığı görülmüştür.
BELEDİYE YANITI: 5216 sayılı Büyükşehir Belediyesi Kanunu uyarınca katı atıkların bertaraf ve depolanmasından Büyükşehir Belediyesinin, toplanarak aktarma istasyonlarına taşınmasından ise ilçe belediyelerinin sorumlu olduğu ifade edilmiştir. Ayrıca, Malatya Entegre Çevre Sözleşmesi kapsamında günlük atık miktarı 40 tonun altında kalan ilçelerde aktarma istasyonu kurulsa dahi yüklenici firma tarafından taşıma hizmeti verilemediği, bu nedenle sürecin mevzuat ve sözleşme hükümleri çerçevesinde yürütüldüğü belirtilmiştir. Bu kapsamda, Arapgir, Arguvan, Darende, Kuluncak ve Yazıhan Belediyelerinin atıklarını Hekimhan Aktarma İstasyonu'na ulaştırmaları ve vahşi depolama yapmamaları hususunda yazılı olarak uyarıldığı, aktarma istasyonu kurulmasına yönelik yer tahsis işlemlerinin ilçe belediyelerinin sorumluluğunda olduğu, ancak yalnızca Arguvan ilçesinde yer tahsisi yapıldığı ifade edilmiştir. Arguvan ilçesi için hazırlanan aktarma istasyonu projesinin günlük atık miktarının sözleşmede öngörülen seviyeye ulaşmaması nedeniyle ertelendiği, Darende ilçesinde ise kurulum işlemleri tamamlanan aktarma istasyonunun yer değişikliği talebi ve sonrasında gerekli işlemlerin tamamlanmaması nedeniyle işletmeye alınamadığı belirtilmiştir. Ayrıca, Orduzu Katı Atık Entegre Tesisi'nin aktif olarak çalıştığı ve il genelinde oluşan evsel katı atıkların burada işlenerek geri kazanım ve enerji üretiminin sağlandığı ifade edilmiştir.
BULGU 14: Yapım İşlerinde Bütün Riskler (All Risk) Sigorta Poliçe Tutarlarının İş Artışı ve Fiyat Farkı Ödemelerinde Güncellenmemesi
Belediye tarafından ihale edilen yapım işlerinde, iş artışı yapılması ve fiyat farkı ödenmesi nedeniyle ödenen toplam hakediş tahakkuk tutarının bütün riskler (all risk) sigorta poliçelerindeki bedelleri aştığı durumlarda, bu bedellerinin zeyilname ile artırılmadığı görülmüştür.
BELEDİYE YANITI: Devam eden yapım işlerinde iş artışları ve fiyat farkları nedeniyle oluşan hakediş artışlarının sigorta bedellerini aşması durumunda, yükleniciler tarafından sigorta şirketleri nezdinde düzenlenen zeyilnameler ile poliçe bedellerinin güncellendiği, süre uzatımı verilen veya cezalı çalışma sürecine giren işlerde ise sigorta sürelerinin yine zeyilnamelerle uzatıldığı ifade edilmiştir. Ayrıca bundan sonraki süreçte bulguda belirtilen hususlar çerçevesinde işlem yapılacağı belirtilmiştir.
BULGU 15: Yapım İşlerinin Uygulama Projelerinde Hatalar Bulunması
Belediye tarafından uygulama projesi hazırlanarak anahtar teslimi götürü bedel sözleşme yapmak suretiyle ihale edilen yapım işlerinde; proje hazırlama aşamasında öngörülebilir olmasına karşın projeye dahil edilmemiş ya da hatalı kurgulanmış unsurlar nedeniyle sözleşmenin uygulanması sırasında proje değişikliklerine/revizyonlarına gidildiği görülmüştür.
BELEDİYE YANITI: Yapım işleri sırasında ortaya çıkan bazı proje değişikliklerinin, işin ihtiyacı tam olarak karşılayabilmesi amacıyla idare ve son kullanıcı talepleri doğrultusunda gerçekleştirildiği, söz konusu değişikliklerin mevzuatta öngörülen iş artışı ve iş eksilişi sınırları içerisinde kaldığı ifade edilmiştir. Ayrıca, 6 Şubat 2023 depremleri sonrasında Bakanlıklarca sağlanan ödeneklerin etkin ve zamanında kullanılabilmesi amacıyla uygulama projelerinin Büyükşehir Belediyesi bünyesindeki proje ofisleri tarafından ivedilikle hazırlandığı, bu nedenle bazı projelerde kısmi hatalarla karşılaşılabildiği ve bunların yapım sürecinde giderildiği belirtilmiştir. Bununla birlikte, benzer hataların en aza indirilmesi amacıyla proje birimleriyle gerekli değerlendirme ve koordinasyon çalışmalarının yapıldığı ifade edilmiştir.
BULGU 16: Yapım İşlerinde İlk İş Programının Sözleşme Ödenek Dilimlerine Aykırı Onaylanması
Belediye tarafından ihale edilen bazı yapım işlerinde, yükleniciler tarafından sözleşmede yer alan ödenek dilimlerine uygun hazırlanmayan ilk iş programlarının İdarece onaylandığı görülmüştür.
BELEDİYE YANITI: 2025 yılı içerisinde ihalesi gerçekleştirilen ve sözleşme süresi 2026 ve 2027 yıllarına sirayet eden bazı yapım işlerinde, sözleşmede öngörülen ödenek dilimlerinin uygulama süreci dikkate alınarak oluşturulan fiili iş programlarıyla örtüşmediğinin tespit edildiği ifade edilmiştir. İş programlarının hazırlanmasında işin niteliği, uygulama süreçleri, mevsimsel koşullar, yer teslim tarihleri ve sahadaki fiili çalışma durumlarının dikkate alındığı, söz konusu durumun uygulama aşamasında ortaya çıkan ihtiyaçlar ile işin teknik süreçlerinden kaynaklandığı belirtilmiştir. Ayrıca, işlerin kontrollük teşkilatı tarafından düzenli olarak takip edildiği ve hakediş ile ödenek durumlarıyla birlikte değerlendirildiği, bundan sonraki süreçte ise hazırlanacak ve onaylanacak iş programlarında sözleşmede yer alan ödenek dilimleri ile iş programı arasındaki uyumun daha hassas şekilde değerlendirileceği ifade edilmiştir.
BULGU 17: Yapım İşinde Havanın Fen Noktasından Çalışmaya Uygun Olmayan Günler Eklenmek Suretiyle İş Bitiş Tarihinin Belirlenmesi
Belediye tarafından ihale edilen 2021/292042 İKN’li Beydağı Tabiat Parkı Gençlik Kampı Yapım İşi’nde, sözleşmede belirtilen iş süresine havanın fen noktasından çalışmaya uygun olmayan günler eklenmek suretiyle iş bitiş tarihinin belirlendiği görülmüştür.
BELEDİYE YANITI: Bundan sonra gerçekleştirilecek yapım işlerinde iş bitim tarihlerinin belirlenmesi aşamasında ilgili mevzuat hükümleri ile hava şartlarına ilişkin düzenlemelerin daha ayrıntılı şekilde değerlendirilmesi hususunda gerekli hassasiyetin gösterileceği ifade edilmiştir.
BULGU 18: Belediye Şirketinin Sorumlu Olduğu Bakım Onarım Giderlerinin Belediye Tarafından Üstlenilmesi
5216 sayılı Büyükşehir Belediyesi Kanunu’nun 26’ncı maddesine istinaden Belediyenin %100 hisse payına sahip olduğu MOTAŞ’a işletme hakkı devredilen MAŞTİ’nin devir sözleşmesinde bakım ve onarımından MOTAŞ’ın sorumlu olmasına rağmen Belediye tarafından bakım ve onarım yapıldığı görülmüştür.
BELEDİYE YANITI: İşletme hakkı devredilen tesislerde bulunan demirbaş niteliğindeki makine ve teçhizatların genel bakım ve basit onarımlarının işletmeciler tarafından gerçekleştirildiği, ancak tamiri mümkün olmayan ve değiştirilmesi gereken ekipmanlara ilişkin giderlerin demirbaş niteliğinde değerlendirilerek Belediye bütçesinden karşılandığı ifade edilmiştir. Ayrıca, bundan sonraki süreçte işletme hakkı devredilen tesislerin bakım ve onarım giderlerinin devir alan işletmeciler tarafından karşılanmasının sağlanacağı belirtilmiştir.
BULGU 19: Parasal Limitlerin Altında Kalmak Amacıyla İhtiyaçların Kısımlara Bölünerek Temin Edilmesi
Belediye tarafından 4734 sayılı Kamu İhale Kanunu'nda öngörülen temel ihale usulleri ile ihale edilmesi gereken ve aynı ihale konusu iş içerisinde yer alabilecek bazı hizmet alımlarının mevzuatta öngörülen parasal sınırların altında kalacak şekilde kısımlara bölünmek suretiyle doğrudan temin yöntemi ile gerçekleştirildiği görülmüştür. Yapılan incelemede, 19 Mayıs Atatürk'ü Anma Gençlik ve Spor Bayramı etkinlikleri için 2 adet doğrudan temin yapıldığı ve bunların toplam tutarının 980.600,00 TL+KDV olduğu; 30 Ağustos Zafer Bayramı etkinlikleri için 2 adet doğrudan temin yapıldığı ve bunların toplam tutarının 1.274.750,00 TL+KDV olduğu; deprem konutlarının teslim törenine ilişkin tanıtım materyali satın alınması için 2 adet doğrudan temin yapıldığı ve bunların toplam tutarının ise 1.248.741,00 TL+KDV olduğu tespit edilmiştir. Bu kapsamda; söz konusu alımların parasal limitlerin altında kalacak şekilde adet, kısım veya gruplara bölünmek suretiyle aynı yüklenicilerden satın alındığı görülmüştür.
BELEDİYE YANITI: Söz konusu alımların kamu hizmetlerinde aksama yaşanmaması ve ihtiyaçların zamanında karşılanması amacıyla, ihtiyaçların ortaya çıkış zamanı ve hizmetlerin aciliyeti dikkate alınarak ayrı süreçler halinde gerçekleştirildiği, alımların parasal limitleri aşmamak amacıyla bilinçli olarak bölünmediği ifade edilmiştir. Ayrıca, bulguda belirtilen hususların değerlendirildiği ve bundan sonraki süreçte benzer nitelikteki ihtiyaçların yıllık planlama kapsamında toplu olarak değerlendirilerek ihale mevzuatına uygun şekilde temin edilmesi hususunda gerekli hassasiyetin gösterileceği belirtilmiştir.
BULGU 20: Vekaleten Görevlendirmenin Genel ve Sürekli Bir Personel Atama Yöntemi Olarak Kullanılması
Büyükşehir Belediyesinde daire başkanlıkları ve müdürlüklerin bir kısmının vekalet veya tedviren atamalar ile görevlerini yürüttükleri görülmüştür. Belediyenin teşkilat şeması ve yönetim yapısına ilişkin yapılan incelemede; 1 daire başkanlığı kadrosunun vekâleten, 1 daire başkanlığı kadrosunun ise tedviren yürütüldüğü tespit edilmiştir. Ayrıca, toplam 70 adet şube müdürlüğü kadrosu bulunduğu, bu kadrolardan 43’ünün vekâleten, 12’sinin tedviren yürütüldüğü, yalnızca 15 şube müdürlüğüne asaleten atama yapıldığı anlaşılmıştır.
BELEDİYE YANITI: Tedviren görevlendirmelerin kamu hizmetlerinin sürekliliğinin sağlanması ve hizmetlerde aksama yaşanmaması amacıyla zorunlu ve geçici ihtiyaçlar nedeniyle yapıldığı ifade edilmiştir. Söz konusu görevlendirmelerin sürekli bir uygulama niteliği taşımadığı, Belediye ve Bağlı Kuruluşları ile Mahalli İdare Birlikleri Personelinin Görevde Yükselme ve Unvan Değişikliği Esaslarına Dair Yönetmelik kapsamında yapılacak merkezi sınav ve atama süreçleri tamamlanıncaya kadar kamu hizmetlerinin etkin ve verimli şekilde yürütülmesini sağlamak amacıyla tesis edildiği belirtilmiştir. Ayrıca, görevlendirilen personele mevzuata aykırı herhangi bir mali hak sağlanmadığı ve kamu zararına yol açacak bir işlem tesis edilmediği, bundan sonraki süreçte ise mevzuat hükümleri doğrultusunda gerekli hassasiyetin gösterileceği ifade edilmiştir.
BULGU 21: Yatırım Avansının Mahsubunun Yapılmaması
259 Yatırım Avansları Hesabında, uzun süre önce verilmiş olan avansların mevcut olduğu ve bunların mahsubunun ya da iadesinin yapılmadığı görülmüştür.
BELEDİYE YANITI: 2025 yılı Kesin mizanında 259 no'lu hesapta yer alan 151.947,87 TL tutarındaki avansın kapatılmamasına ilişkin olarak Malatya’nın Büyükşehir Belediyesi olmasıyla kapatılan Su ve Kanalizasyon İşletmesinin, Belediyeye devri sırasında aktarılan hesaplar içerisinde yer aldığı, avansın kapatılmasına ilişkin herhangi bir belge bulunmaması nedeniyle kapatma işleminin yapılamadığı, Maski Genel Müdürlüğüne belli aralıklarla kapatma işleminin yapılabilmesi için gerekli yazışmalar yapıldığı ancak bugüne kadar Başkanlığa ulaşan bilgi ve belge bulunmaması hasebiyle işlem tesis edilemediği ve söz konusu bilgi ve belgelerin gönderilmesi halinde kapatmaya ilişkin işlemlerin yapılacağı belirtilmişse de; önceki yıl Sayıştay Raporunda bulgu konusu yapılmış olan husus hakkında avansın kapatılmasına ilişkin işlemlerin tesisi noktasında herhangi bir gelişme olmadığı görülmüştür."
malatyahaber.com